El dinero, leído
a través de los acontecimientos
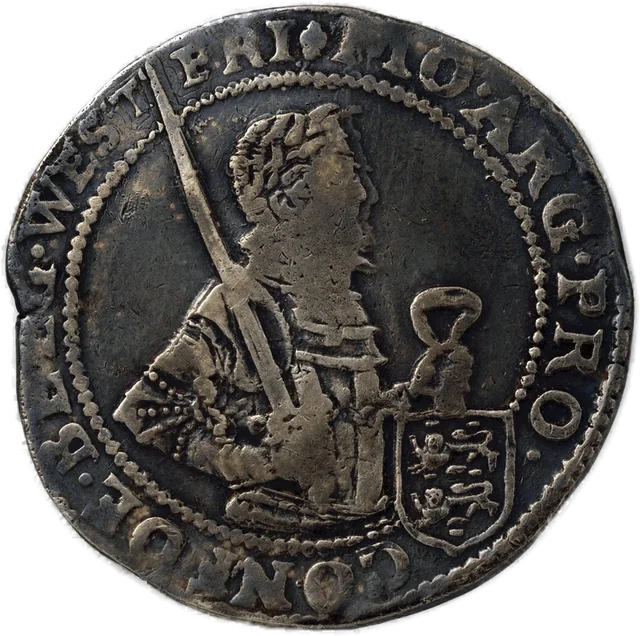
Rijksmuseum / CC0 (Wikimedia Commons)
Moneda de plata de la República de los Siete Países Bajos Unidos, escenario del Capítulo 1. Los objetos reales del suceso no figuran en el registro.
Empezando por un incidente: el día en que una participación de un dólar bajó a 97 centavos
El 16 de septiembre de 2008, en un determinado fondo de inversión estadounidense, el precio, que se suponía que debía mantenerse en un dólar por participación, cayó a 97 centavos. La diferencia era de 3 centavos. El día anterior, el banco de inversión Lehman Brothers se había declarado en quiebra. Esto ocurrió en medio de la crisis financiera mundial de 2008, un suceso conocido en Japón como el «shock de Lehman». Rastrear por qué estos 3 centavos tuvieron tanta importancia nos lleva a la crisis financiera que había comenzado más de un año antes y a los préstamos hipotecarios en Estados Unidos.
Puede leer la continuación en el Capítulo 8, «La crisis financiera mundial, 2007-09». Desde la página del incidente (El día en que una participación de un dólar bajó a 97 centavos), también puede leer la misma historia desde el principio.
Incluso sin memorizar los términos de tipos y mecanismos, cada capítulo puede leerse como una historia independiente. En el «Resumen en tres puntos» al final de cada capítulo, compruebe qué ocurrió, por qué se extendió y cómo afectó a la vida cotidiana.
- El día en que los bulbos se abarataron con cada adjudicación (en este libro, Capítulo 1, «La tulipomanía, 1636-37»)
- El año en que las monedas de plata se volvieron rojas en cuestión de semanas (en este libro, Capítulo 2, «Kipper und Wipper, 1619-23»)
- El día en que la acción se sostuvo en 9000 libras (en este libro, Capítulo 3, «John Law y el sistema del Misisipi»)
- La semana en que el tipo de descuento oficial pasó del 2,5 % al 3,0 % (en este libro, Capítulo 4, «La fiebre del ferrocarril»)
- El día en que se retiraron 8 millones de dólares en 3 horas (en este libro, Capítulo 5, «El pánico de 1907»)
- El día en que el índice Nikkei terminó el año en 38 915 yenes (en este libro, Capítulo 6, «La burbuja de activos de Japón, años 80»)
- Se había proporcionado el número de cuenta (en este libro, Capítulo 7, «El caso Madoff»)
- El día en que una participación de un dólar bajó a 97 centavos (en este libro, Capítulo 8, «La crisis financiera mundial, 2007-09»)
- Las 24 horas descritas en un folleto de 30 céntimos (en este libro, Capítulo 9, «El rumor de Waterloo, 1815/1846»)
- El último sábado en que se pudieron usar los billetes antiguos (en este libro, Capítulo 10, «Congelación de depósitos y cambio al nuevo yen, 1946»)
- El banco del que se dijo que había «quebrado» todavía estaba abierto en ese momento (en este libro, Capítulo 11, «Crisis financiera de Shōwa, 1927»)
Los acontecimientos no se repiten. Sin embargo, ¿por qué hay preguntas y estructuras que reaparecen una y otra vez a lo largo del tiempo?
Este libro en 3 minutos
- Cada capítulo puede leerse de principio a fin como una única historia sobre un único incidente. Al final de cada capítulo, hemos incluido un resumen en tres partes: «Qué ocurrió», «Por qué se extendió» y «Cómo afectó a la vida cotidiana».
- Analizaremos cada suceso en cuatro secciones: «Qué ocurrió», «Cómo se movió el dinero», «Qué nos dicen las fuentes» y «Verificación de las explicaciones habituales». Los nueve epígrafes no siempre se presentarán de la misma forma.
- Las cifras se acompañan de un momento en el tiempo, una unidad y un denominador. Nominal o real, valor nominal o valor de mercado. No utilizamos cifras sin denominador.
- Rastreamos el origen de las anécdotas: sátiras inmediatamente posteriores al colapso, libros de divulgación posteriores, libros de texto. Cotejamos con las fuentes históricas para ver dónde y qué se añadió.
- Los términos para cuando se quieran comparar incidentes (seis tipos, veintidós mecanismos, doce preguntas), y los cuatro pasos para la comparación (similitudes, diferencias, aplicabilidad, limitaciones), se resumen en la sección MARCO después del Capítulo 1. Se puede leer el texto principal sin memorizarlos. Este libro no establece equivalencias como «1929 es lo mismo que 2008».
- Esta edición contiene 11 casos. Se añadirán capítulos a medida que se disponga de los mapas de los materiales históricos.
Índice
- STARTEmpezando por un incidente
- PrólogoLos acontecimientos no se repiten. Las preguntas regresan
- 1La tulipomanía 1636–37
- FRAMEWORKTérminos de posicionamiento: tipos, mecanismos, preguntas, cuatro pasos (para cuando quiera comparar)
- 2Kipper und Wipper 1619–23
- 3John Law y el Sistema del Misisipi
- 4La Fiebre de los Ferrocarriles
- 5El Pánico de 1907
- 6La Burbuja de Activos de Japón, Años 80
- 7El Caso Madoff
- 8La Crisis Financiera Mundial, 2007-09
- 9El rumor de Waterloo 1815/1846
- 10Congelación de depósitos y conversión al nuevo yen, 1946
- 11Crisis financiera de Shōwa, 1927
- EpílogoLas mismas preguntas regresan con otra cara
- EjerciciosVerificar los sucesos por uno mismo
- APÉNDICESRESUMEN / OBJETOS / PERSONAS / GLOSARIO / CRONOLOGÍA / DATOS / PREGUNTAS / EJERCICIOS / FUENTES
Los acontecimientos no se repiten. Las preguntas regresan.
Los sucesos de la historia financiera cambian de forma a medida que se recuentan. Una sátira impresa la semana siguiente a un colapso se copia un siglo después en un libro sobre la historia de los inventos, de ese libro a una obra de divulgación del siglo XIX y de ahí a un libro de texto del siglo XX. Con cada nueva versión, las cifras se redondean, el elenco de personajes aumenta y la moraleja se acorta. Este libro recorre el camino a la inversa: del libro de texto a la obra de divulgación, de la obra de divulgación a la sátira y de la sátira a los registros notariales.
El método de lectura se divide en cuatro secciones. Qué ocurrió (fechas, lugares y cifras verificables). Cómo se movió el dinero (qué se vendió, quién pagó a quién y la naturaleza de las garantías y la liquidación). Qué nos dicen las fuentes (qué fuentes históricas se conservan y cuáles no). Verificación de las explicaciones habituales (el origen de las anécdotas y hasta qué punto están respaldadas por las fuentes). Dependiendo del suceso, podemos añadir conexiones con el presente y los límites de la comparación.
Los métodos del Libro de Texto n.º 1, «¿Es realmente cierto? Comprobar la historia» (qué creer y de qué dudar), y del n.º 15, «Leer artículos y libros de contabilidad» (abrir un expediente en el archivo para plantear preguntas y encontrar respuestas), constituyen la base de este libro. Las páginas de los sucesos («El dinero, leído a través de los acontecimientos») se pueden leer en la pantalla de NOMISMA, y las fuentes históricas se pueden abrir desde el archivo para acceder a los originales.
La tulipomanía 1636–37
1636–37 / República de los Siete Países Bajos Unidos / Frenesí/Burbuja
BIG QUESTION ¿Hasta qué punto fue real la burbuja de los tulipanes?
- Lo que se vendía eran bulbos y contratos a plazo para el período invernal en que los bulbos estaban bajo tierra. El pago no se realizaba hasta la entrega en mayo-junio.
- El colapso comenzó en una taberna el 3 de febrero de 1637. Los 90 000 florines de la subasta de Alkmaar dos días después fueron una cifra récord tras la quiebra.
- «Una casa entera», «comido por un marinero», «ganado, cerdos y trigo»... muchas de las anécdotas se copiaron de las sátiras de 1637 al libro de Mackay de 1841.
Qué ocurrió
En la provincia de Holanda, en la década de 1630, el precio de los bulbos de tulipán se multiplicó por decenas en pocos años y, a principios de febrero de 1637, los compradores desaparecieron. Muchas de las transacciones eran contratos a plazo concluidos en tabernas durante el invierno, mientras los bulbos aún estaban bajo tierra. Lo que se derrumbó no fue tanto el precio de las flores como la montaña de estos contratos.
La popularidad de la flor en sí misma se remontaba a 40 años antes del suceso. En Leiden, Hoogerlande las cultivó en su jardín en 1590, y a partir de 1593, el botánico Clusius las propagó en el mismo lugar. En 1614, Roemer Visscher satirizó a quienes derrochaban dinero en tulipanes, añadiendo la frase: «A un tonto y su dinero no hay que darles mucho tiempo juntos». El cronista Wassenaer escribió que en 1623 un bulbo de Semper Augustus se vendió por 1000 florines, y se rechazó una oferta de 12 000 florines por 10 bulbos. Al año siguiente, un bulbo costaba 1200 florines, y en 1625, el propietario rechazó ofertas de 2000 y 3000. En esta época, dados los precios, los compradores se limitaban a entusiastas adinerados.
En 1633, la crónica de Hoorn escribió que el comercio se había convertido en un «frenesí». Desde aproximadamente diciembre de 1634, los bulbos se tasaban por peso, con un precio unitario por *aas* (1/20 de gramo) determinado para cada variedad. Los registros notariales muestran que un *aas* de la variedad Gouda costaba 30 *stuivers* en diciembre de 1634, 2 florines y 2 *stuivers* en el invierno de 1635-1636, y 3 florines y 15 *stuivers* en mayo de 1636.
Del otoño al invierno de 1636, se formaron reuniones llamadas «collegies» en tabernas de varios lugares, y personas que no poseían bulbos también comenzaron a comprar y vender contratos en papel. Las variedades comunes que habían sido ignoradas hasta entonces se vendían a granel en unidades de libras o de 1000 aasen. El precio de una libra de una variedad común llamada Switser, según los registros notariales, pasó de 120 florines el 15 de enero de 1637 (precio de venta, rechazado), a 385 el 23 de enero, 1400 el 1 de febrero y 1500 el 2 de febrero.
El martes 3 de febrero, en una taberna de Haarlem, un hombre que ofrecía en venta una libra de Croonen o Switser con una prima se vendió tres veces mientras el precio bajaba a 1250, 1100 y luego 1000 florines. Un testigo presencial registró los acontecimientos del mismo día en un panfleto en forma de diálogo. Al día siguiente, el comercio se detuvo y se escribió que «todos se miraron a la cara». Sin embargo, dos días después, el 5 de febrero, se celebró una subasta en Alkmaar para los huérfanos del difunto posadero de la casa del gremio de tiro, donde se vendieron unos 70 bulbos y 27 lotes de 1000 aasen por un total de 90 000 florines. Esta lista de ventas se imprimió y fue citada tanto por los defensores como por los detractores de la especulación. El 9 de febrero, una libra de Switser había vuelto a 1100 florines.
El proceso de liquidación posterior fue un ir y venir entre los floristas, las ciudades y la provincia. El 7 de febrero, 36 floristas de Utrecht eligieron representantes, y el 24 de febrero, representantes de 10 ciudades llegaron a un acuerdo ante un notario en Ámsterdam. El acuerdo estipulaba que las ventas realizadas hasta el 30 de noviembre de 1636 debían cumplirse, mientras que los contratos posteriores podían cancelarse durante el mes de marzo si el comprador pagaba el 10 % del precio. Los representantes de Ámsterdam no firmaron y el acuerdo no era vinculante. El 7 de marzo, la ciudad de Haarlem prohibió la venta de canciones y documentos satíricos y, el mismo día, recomendó que se anularan todas las transacciones desde la siembra en octubre del año anterior. Los Estados de la provincia, a petición de las ciudades, consultaron al Tribunal de Holanda. El 25 de abril, el Tribunal, alegando falta de información, respondió encomendando a las autoridades municipales que las partes llegaran a un acuerdo. Mientras tanto, los vendedores podían, previa notificación, retener o vender los bulbos por cuenta y riesgo del comprador, y todos los contratos quedaban suspendidos. Los Estados de la provincia aprobaron una resolución a tal efecto el 27 de abril.
La mayoría de las disputas se resolvieron entre las propias partes por un 5 a un 10 por ciento del precio. Para las disputas restantes, la ciudad de Haarlem estableció una comisión de cinco personas en enero de 1638. El 28 de mayo, otorgó fuerza vinculante a los fallos de la comisión y fijó una tarifa de cancelación fija en el 3,5 % del precio del contrato. Los vendedores se quedaron con los bulbos. Este es el último documento público sobre el «comercio del viento».
- 1623
- Crónica de Wassenaer: 1 bulbo de Semper Augustus vendido por 1000 florines, se rechaza una oferta de 12 000 florines por 10 bulbos
- 1625
- El propietario de un Semper Augustus rechaza ofertas de 2000 y 3000 florines por un bulbo
- 1633
- La crónica de Hoorn registra que el comercio de bulbos se convirtió en un «frenesí»
- 1634
- DiciembreLos bulbos comienzan a tasarse por peso (aas)
- 1636
- NoviembreSurgen mercados de futuros para variedades comunes en reuniones en tabernas (collegies) Peter M. Garber 1990
- 1637
- 23 de enero1 libra de Switsers por 385 florines (registro notarial)
- 2 de febrero1 libra de Switsers por 1500 florines
- 3 de febreroMartes, en una taberna de Haarlem, un lote se vende tres veces mientras el precio baja. Al día siguiente, el comercio se detiene.
- 5 de febreroLa subasta para los huérfanos en Alkmaar totaliza 90 000 florines
- 7 de febrero36 floristas de Utrecht eligen representantes
- 24 de febreroRepresentantes de 10 ciudades en Ámsterdam llegan a un acuerdo (los contratos posteriores al 30 de noviembre pueden cancelarse por un 10 % y no son vinculantes)
- 7 de marzoLa ciudad de Haarlem prohíbe los documentos satíricos y recomienda anular las transacciones desde octubre del año anterior
- 17 de marzoUna venta de bulbos por 11 700 florines se cierra mediante escritura notarial incluso después de la caída
- 25 de abrilEl Tribunal de Holanda informa: «Las autoridades municipales deben hacer que las partes lleguen a un acuerdo. Los contratos quedan suspendidos».
- 27 de abrilLos Estados de Holanda aprueban una resolución en línea con el informe
- 1 de mayoLa ciudad de Haarlem prohíbe a los notarios levantar protestos (moratoria de pagos)
- 1638
- EneroLa ciudad de Haarlem establece una comisión de cinco personas para disputas
- 28 de mayoLos fallos de la Comisión se vuelven vinculantes. Se fija una tarifa de cancelación fija en el 3,5 % del precio del contrato.
Cómo se movió el dinero
Lo que se vendía eran bulbos. Sin embargo, durante el invierno, los bulbos estaban bajo tierra y solo se podían desenterrar y entregar en mayo o junio. El pago también se realizaba en ese momento. Por lo tanto, quienes compraron y vendieron sobre el papel después del verano de 1636 no perdieron dinero en efectivo ni siquiera cuando los precios se desplomaron en febrero. Quienes se encontraron en problemas fueron los que esperaban el pago y los que se habían comprometido a recibir la mercancía pero perdieron a sus compradores para la reventa.
Las variedades caras se vendían bulbo por bulbo, declarando su peso. Como el peso determinaba el precio, era difícil vender bulbos que no se poseían. Sin embargo, las variedades comunes se vendían por libras o en unidades de 1000 aas, una forma que permitía que los contratos circularan sin el respaldo de bienes físicos. Se conserva un documento en el que un florista de la época se lamentaba de esta "venta por aas y libras".
En las reuniones de las tabernas, había dos formas de vender. Estaba el método "en las pizarras", en el que la variedad que se deseaba comprar se escribía en una pizarra y dos árbitros fijaban el precio, y el método "en el círculo", en el que el vendedor colocaba un premio de unos pocos stuivers en un círculo y lo subastaba. En cualquier caso, el comprador pagaba un "dinero para vino" de medio stuiver por florín, hasta un máximo de 3 florines. Este dinero se gastaba en comida y bebida en la reunión. Ni el escribano ni los árbitros verificaban si el vendedor poseía realmente los bulbos. Un personaje de un panfleto en forma de diálogo, un tejedor convertido en comerciante de flores, afirma haber ganado 60.000 florines en cuatro meses y, cuando se le pregunta si los ha recibido, responde: "Solo los pagarés manuscritos de la gente".
Los préstamos bancarios no estaban involucrados en este mercado. En los registros notariales se encuentran contratos en los que parte del pago se realizaba con ganado, textiles, copas de plata o un carruaje y caballos, pero solo cuando el vendedor deseaba lo que el comprador poseía. La Bolsa de Ámsterdam, las acciones de la Compañía de las Indias Orientales y el mercado de divisas no se vieron afectados por este suceso.
En la investigación de Goldgar, que contó a los participantes a partir de documentos, 37 personas gastaron 300 florines o más en bulbos. 300 florines era el ingreso anual de un maestro artesano. El bulbo más caro costaba unos 5000 florines, el precio de una casa bien equipada. No se ha encontrado ninguna cadena de compradores de más de cinco personas, y los vendedores vendían a sus conocidos. Krelage señala que había muy pocos cultivadores profesionales y que los tejedores eran prominentes.
Las series de precios son escasas, y el economista Peter Garber utilizó el pico del 5 de febrero de 1637 para comparar la tasa de caída posterior con la caída de precios de los bulbos de alta gama en el siglo XVIII. La tasa media anual de caída de 1637 a 1642 fue del 32 %, mientras que para los bulbos del siglo XVIII fue del 28,5 %. A partir de esta diferencia, Garber argumenta que la contribución del propio crac fue como máximo una caída del 16 %. Esta es una interpretación, basada en la premisa de que el precio de los bulbos disminuye inevitablemente a medida que una nueva variedad envejece.
Evidencia
Las fuentes históricas contemporáneas se dividen en cuatro grupos. Primero, los registros notariales. Posthumus publicó extractos en la década de 1920, que permiten leer contratos individuales de 1634 a 1637 y la resolución de disputas tras el colapso. Segundo, la lista impresa de las pujas ganadoras de la subasta de Alkmaar del 5 de febrero de 1637. Tercero, tres panfletos en forma de diálogo publicados entre febrero y mayo de 1637, los "Diálogos entre Waermondt y Gaergoedt", y más de 40 canciones y documentos satíricos. Cuarto, documentos públicos municipales y provinciales, que incluyen la resolución de la ciudad de Haarlem del 7 de marzo, el informe del tribunal provincial del 25 de abril, la resolución de los Estados de Holanda del 27 de abril y el reglamento del comité del 28 de mayo de 1638.
Estas fuentes tienen sesgos. La mayoría de los panfletos fueron publicados por quienes atacaban la especulación, mientras que los documentos que la defendían, como "El podio de Flora", son escasos. Los registros notariales están sesgados hacia los contratos en disputa. El Semper Augustus rara vez aparece en los registros de transacciones, y muchos de los altos precios reportados eran ofertas, no acuerdos cerrados. No existen listas de precios continuas; los precios están dispersos por variedad y peso.
La investigación se divide en tres posturas. Garber (1990) explica los altos precios de las variedades raras por los fundamentos del mercado y se opone a llamarlo burbuja. Thompson (2007) lo ve como un "artefacto contractual" en el que los contratos de futuros se cambiaron posteriormente a opciones. Goldgar (2007, 2018) contó a los participantes a partir de los registros notariales y de quiebras, rechazando la imagen de un frenesí irracional, pero reconociendo el hecho de las subidas de precios y el colapso debido a los temores de un exceso de oferta. Los tres llegaron a conclusiones diferentes leyendo las mismas fuentes históricas, y es imposible determinar cuál es la correcta.
Krelage (1942) es la historia general más detallada escrita desde la perspectiva de los cultivadores de bulbos, y describe variedades, florilegios, la mecánica de las reuniones y el manejo por parte de las ciudades y provincias basándose en fuentes primarias. Muchas de las fechas y cantidades del texto principal se basan en este libro. El artículo de Thompson y la monografía de Goldgar solo se utilizaron para confirmar los títulos y los detalles de la publicación; sus textos no están incluidos en los materiales aquí enumerados.
Registros contemporáneos
Relatos institucionales
Investigación
Libros populares
- Memoirs of Extraordinary Popular Delusions (vol. 1) Citado como fuente de una historia comúnmente escuchada. No se utiliza para la explicación de hechos.
¿Fue una burbuja?
Explicable por los fundamentos del mercado. El colapso contribuyó como máximo en un 16 %.
Peter M. Garber 1990Un artefacto contractual donde los futuros se convirtieron en opciones.
Earl A. Thompson 2006No fue irracional. Sin embargo, los precios subieron y la insostenibilidad de las primeras 5 semanas provocó el colapso.
Anne Goldgar— The Conversation 2018Causa del colapso
Entrada de aficionados y pánico.
Charles Mackay 1841Temor a un exceso de oferta y aumentos de precios insostenibles.
Anne Goldgar— The Conversation 2018Papel de la peste
La indiferencia fatalista condujo al juego.
Ernst Heinrich Krelage 1942La mayor subida de precios se produjo durante el declive de la epidemia, lo que contradice la teoría.
Anne Goldgar— The Conversation 2018¿Quién arbitró el 3½ %?
El comité de la ciudad de Haarlem lo estableció como una tarifa de rescisión fija el 28-05-1638. Entre las partes, lo común era del 5 al 10 %.
Ernst Heinrich Krelage 1942Interpretado como una medida para convertir contratos en opciones (no se hace referencia en el texto principal).
Earl A. Thompson 2006¿Son ciertas las historias comunes?
Muchas de las anécdotas que se cuentan sobre la tulipomanía se recopilaron en "Delirios populares extraordinarios" de Mackay de 1841, a través de sátiras de justo después del colapso y la "Historia de las invenciones" de Beckmann de finales del siglo XVIII. El capítulo de Mackay sigue siendo copiado en los libros de texto de finanzas del siglo XX y en sitios web. A continuación, contrastaremos las principales con las fuentes históricas.
"Un solo bulbo podía comprar una casa". El precio más alto identificado por Goldgar es de unos 5000 florines, lo que corresponde a una casa bien equipada. Un contrato por un bulbo de Semper Augustus vendido por 4600 florines más un carruaje nuevo y dos caballos se encuentra en los registros notariales, y Mackay también lo informa. Sin embargo, ese fue el pico; solo 37 personas gastaron más de 300 florines.
"Un marinero se comió un bulbo con su arenque". Mackay lo cita del diario de viaje de Blainville, pero la historia de confundir un bulbo con una cebolla es una vieja anécdota contada por Clusius sobre un comerciante en Amberes alrededor de 1570, no un evento de 1637.
"Dos lasts de trigo, cuatro lasts de centeno, cuatro bueyes, ocho cerdos, doce ovejas, dos toneles de vino, cuatro toneles de cerveza, dos toneles de mantequilla, 1000 libras de queso, una cama, un traje, una copa de plata, por un total de 2500 florines". Mackay, citando a Munting, escribe que esto se pagó por un solo bulbo de Viceroy. Sin embargo, esta lista es un ejemplo de un panfleto de 1636, "Una clara exposición de la locura", que mostraba "lo que se podía comprar por el precio de una sola flor", y no fue una transacción real. Narradores posteriores la vincularon a la transacción del Viceroy.
"Todos, desde deshollinadores hasta nobles, participaron". Una canción satírica de 1637 enumera unas 80 profesiones. Krelage señala que el propio autor no podría haberlo verificado. Los "marineros, lacayos, sirvientas, deshollinadores y vendedoras de ropa vieja" de Mackay siguen la tradición de esta canción. Los grandes compradores que se pueden confirmar en los documentos eran de la clase mercantil y artesanos cualificados, muchos de los cuales estaban conectados por familia, secta religiosa o vecindario.
"Los arruinados se arrojaron a los canales". Goldgar no ha encontrado en los registros de quiebras a ningún arruinado que pueda identificarse específicamente como causado por los tulipanes. Un caso documentado de pérdida es el del pintor Jan van Goyen, quien el 27 de enero y el 4 de febrero de 1637 prometió entregar bulbos por valor de unos 900 florines y dos pinturas, y en 1641 todavía no había terminado de pagar. También especuló con casas y murió insolvente en 1656.
"La economía holandesa quedó devastada y tardó muchos años en recuperarse". Mackay concluye así. Sin embargo, el 17 de marzo de 1637, se cerró una venta de bulbos por 11.700 florines en una escritura notarial con pago en tres plazos, lo que demuestra que los bulbos no habían perdido todo su valor. Krelage señala la rapidez de la recuperación, Garber afirma que las historias contemporáneas tratan este período como una edad de oro, y Goldgar concluye que la economía holandesa no se vio afectada.
"El mismo bulbo se revendió 10 veces en un día". Krelage también repite esta frase, pero no cita una fuente. Goldgar no ha encontrado una cadena que involucre a más de cinco personas.
En primer lugar, los contemporáneos llamaron a este evento "comercio de viento" y cantaron sobre el colapso como "la muerte de Flora". El término "burbuja" solo fue utilizado por generaciones posteriores.
"Un solo bulbo podía comprar una casa"
Parcialmente ciertoOrigen: panfletos de 1637 → Mackay
"Un marinero se comió un bulbo"
Sin fundamentoOrigen: Una anécdota clásica de c. 1570 (Clusius) → Mackay
Ernst Heinrich Krelage 1942 Anne Goldgar— The Conversation 2018
"Los arruinados se arrojaron a los canales"
Sin fundamentoOrigen: Canciones satíricas → Mackay
"La economía holandesa quedó devastada"
Sin fundamentoOrigen: Derivado de Mackay
"Todos, desde deshollinadores hasta nobles, participaron"
ExageraciónOrigen: Panfletos satíricos
"El mismo bulbo se revendió 10 veces en un día"
DiscutidoOrigen: Teoría común, también señalada por Krelage
Ernst Heinrich Krelage 1942 Anne Goldgar— The Conversation 2018
"La primera burbuja especulativa registrada"
DisputadoFuente: Libro de texto (La fiebre de los tulipanes)
Se pagaron trigo, bueyes, cerdos, ovejas, vino, una cama y una copa de plata (por un total de 2500 florines) por un solo bulbo.
Sin fundamentoFuente: Ejemplo del panfleto de 1636 'Clare ontdeckingh' → Transcrito por generaciones posteriores como una transacción → Mackay
Conexión con el presente
Lo que perdura de este incidente hoy en día no es tanto el registro de los precios, sino cómo se construyó la historia. Una exageración escrita como sátira fue transcrita como historia, incluida en los libros de texto y transmitida durante 400 años. Volviendo a las fuentes históricas, el número de participantes, el alcance de las pérdidas y la respuesta legal fueron todos más pequeños y más específicos que en la leyenda.
En cuanto al mecanismo, tres puntos ofrecen pistas para entender los mercados modernos: una forma de contrato que no requiere respaldo físico (venta en corto), un lugar de negociación donde nadie verifica las tenencias del vendedor y una liquidación diferida en la que el pago se pospone hasta la entrega, lo que hace que las pérdidas permanezcan en los libros. En lugar de los altos precios en sí, observar dónde existen estas estructuras es más útil a la hora de elegir temas de comparación.
Límites de la comparación
La tulipomanía se cita como el «epítome de una burbuja» en cualquier alza del mercado. Sin embargo, las comparaciones con este suceso se limitan a cómo se construyó la historia y al método de contar la demografía de los participantes a partir de los registros. No estuvieron involucrados ni bancos, ni finanzas estatales, ni redes de liquidación, y casi no hay registros de crédito o apalancamiento (utilizar préstamos para poseer activos de mayor valor que el dinero propio). Cuando se compara con crisis financieras sistémicas o experimentos con papel moneda vinculados a la deuda nacional, solo destacan las similitudes superficiales.
En cuanto a las acciones ferroviarias británicas en la década de 1840, existe una investigación que refuta la imagen del «inversor ingenuo» basándose en las listas de inversores, lo que sirve de contrapunto metodológico a este caso. El Sistema de John Law, que tuvo lugar en los Países Bajos y Francia en los mismos siglos XVII y XVIII, es similar en que los contratos y las acciones adquirieron un valor desvinculado de su sustancia subyacente, y distante en que ocurrió en el corazón del Estado. En ambos casos, es necesario enumerar las similitudes y diferencias y evitar equipararlos.
- Tipo
- Frenesí/Burbuja
- Mecanismo
- Nueva narrativa, expectativas, precio → crédito → retroalimentación de precios, apalancamiento, opacidad de la información
- Preguntas
- ¿Qué impulsó los precios al alza? / ¿Qué no se pudo verificar? / ¿Hasta qué punto son válidas las comparaciones con el pasado?
Leer en la pantalla de NOMISMA: /rekishi/jiken/tulipmania-1636
Puntos clave hasta ahora
- La mayoría de los contratos eran sobre papel, y las pérdidas también se quedaron en los libros. Hubo 37 personas que gastaron más de 300 florines.
- El proceso de liquidación de la ciudad y la provincia se desarrolló en el siguiente orden: recomendación de anulación → suspensión de contratos → liquidación entre las partes (5-10 %) → comisión de cancelación fija del 3,5 % (mayo de 1638).
- Incluso después del desplome, los bulbos no perdieron su valor (una venta de 11 700 florines el 17 de marzo de 1637), y no se produjo un colapso financiero general.
- Los investigadores están divididos sobre si fue una burbuja. Garber, Thompson y Goldgar llegaron a conclusiones diferentes a partir de las mismas fuentes históricas.
Resumen en tres puntos
- Qué ocurrió
- En febrero de 1637, el valor de los contratos a plazo sobre bulbos de tulipán, suscritos en tabernas, se desplomó y el propio comercio se detuvo.
- Por qué se extendió
- El pago no se realizaba hasta la entrega en primavera; en las tabernas solo se acumulaban promesas sobre el papel.
- Cómo afectó a la vida cotidiana
- La economía del país no se derrumbó y las pérdidas se quedaron principalmente en los libros. Se documentó que 37 personas gastaron más de 300 florines.
Con el mismo mecanismo, la siguiente historia para leer: Capítulo 3, «John Law y el sistema del Misisipi» — En ambos incidentes, actuaron «nueva narrativa, expectativas, precio→crédito→retroalimentación de precios, apalancamiento».
Términos de posicionamiento — Tipos, Mecanismos, Preguntas, Cuatro pasos
Los términos para cuando se quieran comparar y leer sobre incidentes se resumen en cuatro diagramas. No es necesario memorizarlos para leer el texto principal.
Los términos para organizar los incidentes tienen tres niveles. Seis tipos. Veintidós mecanismos. Doce preguntas. El tipo se refiere a «qué clase de incidente es», el mecanismo a «cómo se movieron el dinero y el crédito», y la pregunta a «qué pregunta responde este incidente». Después de leer sobre un incidente, confirme su posición utilizando estos tres niveles e intente escribir qué es similar y qué es diferente del siguiente incidente, utilizando los cuatro pasos. Los términos se definen en un solo lugar como el vocabulario para incidentes en NOMISMA, y al añadir nuevos, ese lugar se modificará primero.
Puntos clave hasta ahora
- «Tipo» es «qué clase de suceso es», «mecanismo» es «cómo se movieron el dinero y el crédito» y «pregunta» es «qué pregunta responde este suceso».
- Las comparaciones se hacen en cuatro pasos. Una comparación para la que no se puede escribir la línea de «Limitaciones» no se incluye, ni siquiera internamente.
Aquí termina la prueba gratuita
Lo que sigue — Kipper und Wipper 1619–23, John Law y el Sistema del Misisipi, La Fiebre de los Ferrocarriles, El Pánico de 1907, Burbuja de activos de Japón, década de 1980, El caso Madoff, La crisis financiera mundial 2007-09, El rumor de Waterloo 1815/1846, Congelación de depósitos y conversión al nuevo yen, 1946, Crisis financiera de Shōwa 1927, Las mismas preguntas regresan con una apariencia diferente, Verifica el caso por ti mismo — es para quienes han comprado (también los apéndices).
E11 «El dinero, leído a través de los acontecimientos»E10 «Descubrir cuestiones históricas mediante la comparación»
Precio y modalidad de estudio →
Si ya ha comprado, Iniciar sesión para seguir leyendo.
← El dinero, leído a través de los acontecimientos — página del curso