从事件
解读货币
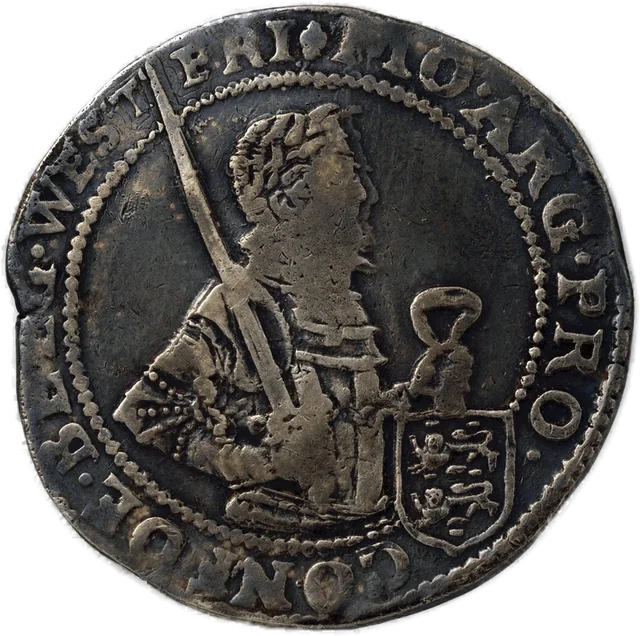
荷兰国家博物馆 / CC0(维基共享资源)
第1章的舞台——荷兰共和国的银币。事件本身的实物未记载于账本中。
从一个事件开始 — 1 美元 1 股跌至 97 美分的那一天
2008 年 9 月 16 日,美国某投资基金的股价本应维持在 1 美元 1 股,却跌至 97 美分。差额为 3 美分。前一天,投资银行雷曼兄弟 (Lehman Brothers) 申请破产。这正值 2008 年全球金融危机,在日本被称为“雷曼冲击”的事件之中。追溯这 3 美分为何意义重大,我们会发现这场金融危机早在一年前就已开始,并最终追溯到美国的住房贷款问题。
您可以在第 8 章“2007-09 年全球金融危机”中阅读后续内容。您也可以从事件页面(1 美元 1 股跌至 97 美分的那一天)从头阅读同一个故事。
即使不记住类型和机制的术语,每一章都可以作为一个独立的故事来阅读。在每章末尾的“三点总结”中,请确认发生了什么、为什么会蔓延以及如何影响到日常生活。
- 每次中标后球茎都变得更便宜的那一天(在本书中为第 1 章“郁金香狂热,1636-37”)
- 银币在几周内变红的那一年(在本书中为第 2 章“劣币风潮 (Kipper und Wipper),1619-23”)
- 股价维持在 9,000 里弗尔的那一天(在本书中为第 3 章“约翰·劳和密西西比体系”)
- 官方贴现率从 2.5% 上升到 3.0% 的那一周(在本书中为第 4 章“铁路狂热”)
- 3 小时内提取 800 万美元的那一天(在本书中为第 5 章“1907 年大恐慌”)
- 日经平均指数以 38,915 日元结束一年的那一天(在本书中为第 6 章“日本 1980 年代资产泡沫”)
- 账号已经给出(在本书中为第 7 章“麦道夫事件”)
- 1 美元 1 股跌至 97 美分的那一天(在本书中为第 8 章“2007-09 年全球金融危机”)
- 一本 30 生丁的小册子中记载的 24 小时(在本书中为第 9 章“滑铁卢谣言,1815/1846”)
- 旧钞可以使用的最后一个星期六(在本书中为第 10 章“存款冻结与新日元切换,1946”)
- 被传“破产”的银行当时仍在营业(在本书中为第 11 章“昭和金融恐慌,1927”)
事件不会重演。但为何有些问题和结构会跨越时代反复出现?
3分钟了解本书
- 每一章都可以从头到尾作为一个关于单一事件的独立故事来阅读。在每章的末尾,我们都设置了一个三部分总结:“发生了什么”、“为什么会蔓延”以及“如何影响到日常生活”。
- 我们将通过“发生了什么”、“资金如何流动”、“信息来源”和“验证常见说法”四个小节来解读事件。九个标题每次的排列方式不尽相同。
- 数字会附上时间点、单位和分母。名义或实际,面值或市价。我们不使用没有分母的数字。
- 我们会追溯逸闻的来源:崩溃后的讽刺作品、后世的通俗读物、教科书。我们会与史料进行核对,看在何处添加了何种内容。
- 当您想比较不同事件时所用的术语(六种类型、二十二种机制、十二个问题),以及比较时的四个步骤(相似之处、不同之处、适用性、局限性),都总结在第 1 章后的“框架”部分。不记住这些也可以阅读正文。本书不会做出诸如“1929 年与 2008 年相同”之类的等同。
- 本版收录了 11 个事件。随着史料地图的完善,章节将依次增加。
目次
- START从一个事件开始
- 序章事件不会重演。问题总会重现
- 1郁金香狂热 1636–37
- FRAMEWORK定位术语 — 类型、机制、问题、四步法(当您想比较时)
- 2Kipper und Wipper 1619–23
- 3约翰·劳与密西西比体系
- 4鉄道狂時代
- 5一九〇七年恐慌
- 6日本资产泡沫,1980年代
- 7麦道夫事件
- 8世界金融危機 二〇〇七〜〇九
- 9滑铁卢的谣言 1815/1846
- 10存款冻结与新日元切换 一九四六年
- 11昭和金融恐慌 一九二七
- 终章相同的问题以不同的面貌重现
- 练习亲手验证事件
- 巻末SUMMARY / OBJECTS / PEOPLE / GLOSSARY / TIMELINE / DATA / QUESTIONS / DRILL / SOURCES
事件不会重演。问题总会重现。
金融史上的事件在流传过程中会改变样貌。崩溃后一周印制的讽刺作品,百年后被抄进发明史书籍,又从该书进入19世纪的通俗读物,再进入20世纪的教科书。每转抄一次,数字就被取整,登场人物增加,教训也变得更简短。本书则反其道而行:从教科书到通俗读物,从通俗读物到讽刺作品,再从讽刺作品到公证人的记录。
阅读方式分为四个小节。发生了什么(日期、地点和可验证的数字)。资金如何流动(卖了什么,谁付钱给谁,抵押和结算是怎样的)。信息来源(哪些史料留存,哪些没有)。验证常见说法(逸闻的来源以及史料支持的范围)。根据事件的不同,我们还会补充与当下的联系以及比较的局限。
本书的基础是第1号教科书《历史上的“真的吗?”》的方法(相信什么,怀疑什么)和第15号教科书《阅读条文与账簿》的方法(在史料室打开一个案卷,提出问题并寻找答案)。事件页面(“从事件中解读货币”)可在 NOMISMA 的屏幕上阅读,史料可从史料室打开查看原文。
郁金香狂热 1636–37
1636–37年 / 荷兰共和国 / 狂热/泡沫
BIG QUESTION 郁金香泡沫在多大程度上是真实的?
- 交易的商品是郁金香球茎,以及球茎在土里过冬期间的远期合约。货款直到5-6月交割时才支付。
- 崩盘始于 1637 年 2 月 3 日的一家酒馆。两天后,阿尔克马尔拍卖会上的 90,000 荷兰盾是崩盘后的创纪录数字。
- “一栋房子”、“被水手吃掉”、“牛、猪和小麦”——许多逸闻都是从1637年的讽刺作品抄录到1841年麦凯的书中。
发生了什么
17世纪30年代的荷兰省,郁金香球茎的价格在几年内上涨了几十倍,到1637年2月初,买家消失了。许多交易是在冬天球茎还在土里时,在酒馆里签订的远期合约。崩溃的与其说是花的价格,不如说是堆积如山的这些合约。
花卉本身早在事件发生前40年就已广受欢迎。在莱顿,霍格兰德于1590年在他的花园里种植郁金香,从1593年起,植物学家克卢修斯在同一地点进行繁殖。1614年,罗默·维舍尔讽刺那些在郁金香上挥霍钱财的人,并附上了一句话:“傻瓜的钱留不久”。编年史家瓦森纳记载,1623年,一棵“永远的奥古斯都”球茎以1000荷兰盾的价格售出,而10棵球茎12000荷兰盾的报价被拒绝。第二年,一棵球茎价值1200荷兰盾,到了1625年,物主拒绝了2000和3000荷兰盾的报价。当时,鉴于价格高昂,买家仅限于富有的爱好者。
1633年,霍伦的编年史写道,交易已变得“疯狂”。从1634年12月左右开始,球茎按重量定价,每个品种都确定了每阿斯(1/20克)的单价。公证人的记录显示,一个豪达品种的球茎在1634年12月为30斯泰弗,在1635年至1636年冬季为2盾2斯泰弗,在1636年5月为3盾15斯泰弗。
从1636年秋冬开始,各地酒馆出现了名为“collegie”的集会,没有球茎的人们也开始买卖纸面合同。此前无人问津的普通品种,开始以磅或1000 aas为单位批量出售。根据公证人的记录,一个名为“Switser”的普通品种,每磅的价格从1637年1月15日的120盾(要价,被拒),变动到1月23日的385盾,2月1日的1400盾,以及2月2日的1500盾。
2月3日,星期二。在哈勒姆的一家酒馆里,一名男子以带附加费的方式出售一磅“Croonen”或“Switser”,随着价格降至1250、1100、再到1000盾,该批货物被三次拍出。一位目击者以对话体的形式将当天发生的事情写在了小册子上。第二天,交易停止,据记载“所有人都面面相觑”。然而两天后的2月5日,在阿尔克马尔为已故射击会馆馆主的遗孤举行了一场拍卖会,约70个球茎和27份1000 aas单位的拍品以总价90000盾成交。这份成交清单被印刷出来,并被投机的支持者和反对者双方引用。到2月9日,一磅“Switser”的价格回到了1100盾。
其后的处理在花商、城市和省之间来回进行。2月7日,乌得勒支的36名花商选出代表;2月24日,10个城市的代表在阿姆斯特丹的公证人面前达成协议。协议内容为:1636年11月30日前的买卖需履行,此后的合同买方可在3月内支付10%的价款后解除。阿姆斯特丹的代表没有签署,协议没有约束力。3月7日,哈勒姆市禁止销售讽刺歌曲和文件,并于同日建议将前一年10月种植以来的所有交易全部作废。省议会应各城市请求,咨询了荷兰省法院。4月25日,法院以信息不足为由,答复委托市当局促成当事人和解,期间卖方可在催告后由买方承担风险保留或出售球茎,所有合同暂停。省议会于4月27日按此答复通过了决议。
大多数纠纷由当事方自行解决,赔偿金额为价款的5%到10%。为处理剩余的纠纷,哈勒姆市于1638年1月设立了一个五人委员会。5月28日,该委员会的裁决被赋予约束力,并将固定的解约金定为合同价格的3.5%。卖方保留了球茎。这是关于“风中交易”的最后一份公开文件。
- 1623
- 瓦森纳的编年史:1个“永远的奥古斯都”球茎以1000盾售出,10个球茎12000盾的报价被拒绝
- 1625
- “永远的奥古斯都”的所有者拒绝了以2000和3000盾购买一个球茎的报价
- 1633
- 霍伦的编年史记载球茎交易变得“疯狂”
- 1634
- 12月球茎开始按重量(aas)定价
- 1636
- 11月酒馆集会(collegie)中出现了普通品种的期货市场 Peter M. Garber 1990
- 1637
- 1月23日1磅Switsers 385盾(公证人记录)
- 2月2日1磅Switsers 1500盾
- 2月3日星期二,在哈勒姆的一家酒馆里,随着价格下跌,一批货被三次拍出。第二天,交易停止。
- 2月5日在阿尔克马尔为遗孤举行的拍卖会总成交额达90000盾
- 2月7日乌得勒支的36名花商选出代表
- 2月24日10个城市的代表在阿姆斯特丹达成协议(11月30日之后的合同可以10%的费用解约,且无约束力)
- 3月7日哈勒姆市禁止讽刺文件,并建议废除自去年10月以来的交易
- 3月17日崩盘后仍有价值11700盾的球茎买卖通过公证书成交
- 4月25日荷兰省法院答复:“市当局应促成当事人和解。合同暂停。”
- 4月27日荷兰省议会按照答复通过决议
- 5月1日哈勒姆市禁止公证人起草拒付证书(延期支付)
- 1638
- 1月哈勒姆市设立一个五人纠纷委员会
- 5月28日委员会的裁决具有约束力。固定解约金定为合同价格的3.5%。
资金如何流动
交易的商品是球根。但在冬季,球根仍在土里,要到 5 月或 6 月才能挖出来交货,货款也届时才收付。因此,在 1636 年夏天之后进行纸上买卖的人,即使在 2 月价格崩盘时也没有损失现金。陷入困境的是等待付款的一方,以及承诺提货却失去转售对象的一方。
昂贵的品种按球出售,并申报重量。由于重量决定价格,因此很难出售自己没有的球根。但普通品种则以磅或 1000 阿斯为单位出售,这种形式可以在没有实物支持的情况下转让合约。有文件记载,当时一位花商曾感叹,要求停止这种“按阿斯和磅出售”的做法。
在酒馆聚会中有两种销售方式。一种是“板上”交易,即买家将想买的品种写在板上,由两名仲裁人定价;另一种是“圈内”交易,即卖家将几斯图伊弗的奖品放入圈中进行拍卖。无论哪种方式,买家都需支付“酒钱”,每 1 格尔登支付半斯图伊弗,上限为 3 格尔登。这笔酒钱用于聚会上的饮食。书记和仲裁人都不核实卖家是否真的拥有球根。在一本对话体小册子中,一个从织工转行的花商声称在四个月内赚了 60,000 格尔登,当被问及是否收到钱时,他回答说:“只有人们手写的借据。”
银行贷款并未进入这个市场。公证人记录中有以牛、纺织品、银杯或马车与马匹支付部分款项的合同,但这仅限于卖家想要买家所拥有的物品的情况。阿姆斯特丹交易所、东印度公司的股票以及外汇市场均未受此事件影响。
根据戈德加对文献参与者的统计研究,有 37 人在球根上花费了 300 格尔登以上。300 格尔登相当于一位工匠大师的年收入。最昂贵的球根约 5,000 格尔登,相当于一栋设施齐全的房子的价格。买家链条未发现超过五人的,卖家都卖给了熟人。克雷拉赫指出,专业种植者极少,而织工则很显眼。
价格序列数据稀少,经济学家彼得·加伯以1637年2月5日为顶点,将随后的下跌率与18世纪高档球茎的价格下跌进行了比较。从1637年到1642年的年均下跌率为32%,而18世纪的球茎为28.5%。根据这一差异,加伯认为崩盘本身的贡献最多只造成了16%的下跌。这是一种解释,其前提是球茎的价格会随着新品种的老化而不可避免地下降。
证据
同时代的史料分为四组。第一,公证人记录。波斯胡姆斯(Posthumus)在 1920 年代出版了摘录,从中可以读到 1634 年至 1637 年的个人合同以及崩盘后的争端解决情况。第二,1637 年 2 月 5 日阿尔克马尔拍卖会的印刷版中标清单。第三,1637 年 2 月至 5 月间出版的三本对话体小册子《瓦尔蒙特与哈尔胡特对话录》,以及 40 多篇讽刺歌曲和文件。第四,市和省的公共档案,包括哈勒姆市 3 月 7 日的决议、省法院 4 月 25 日的报告、省议会 4 月 27 日的决议以及 1638 年 5 月 28 日的委员会条例。
这些史料存在偏见。大多数小册子是由攻击投机的一方出版的,而为之辩护的文件,如《花神的舞台》,则很少。公证人记录偏向于有争议的合同。“永远的奥古斯都”很少出现在交易记录中,许多报道的高价只是报价,而非成交。不存在连续的价格表;价格按品种和重量零散分布。
研究分为三种立场。加伯(Garber,1990)用市场基本面来解释稀有品种的高价,并反对称其为泡沫。汤普森(Thompson,2007)将其视为一种“契约产物”,即期货合约事后被改为期权。戈德加(Goldgar,2007、2018)根据公证人和破产记录统计参与者,在驳斥非理性狂热的形象的同时,承认了价格上涨的事实以及因担心供过于求而崩溃的经过。三者阅读相同的史料却得出不同的结论,无法确定哪一个是正确的。
克雷拉赫(Krelage,1942)是从球茎种植者角度撰写的、最为详尽的通史,它根据原始资料记述了品种、图谱、集会机制以及市和省的处理方式。正文中的许多日期和金额都依据此书。汤普森的论文和戈德加的专著仅用于确认书名和出版信息,其正文不包含在此处所列的资料中。
研究
通俗書
- Memoirs of Extraordinary Popular Delusions (vol. 1) 作为一则常见说法的来源引用。未用于事实解释。
是泡沫吗?
可用市场基本面解释。崩盘的贡献最多为16%。
Peter M. Garber 1990期货转变为期权的合同性人为产物。
Earl A. Thompson 2006并非不理性。但价格上涨,最初5周的不可持续性导致了崩盘。
Anne Goldgar— The Conversation 2018崩盘的原因
业余人士的进入和恐慌。
Charles Mackay 1841对供应过剩的担忧和不可持续的价格上涨。
Anne Goldgar— The Conversation 2018瘟疫的角色
宿命论的冷漠导致了赌博。
Ernst Heinrich Krelage 1942最大的价格上涨发生在疫情减退期,这与该理论相矛盾。
Anne Goldgar— The Conversation 2018谁裁定了3½%?
哈勒姆市委员会于1638年5月28日将其定为固定的解约费。在当事人之间,5-10%是常见的。
Ernst Heinrich Krelage 1942解释为将合约转换为期权的措施(正文未引用)。
Earl A. Thompson 2006常见的说法是真的吗?
许多关于郁金香狂热的轶事,都是从崩盘后的讽刺作品,经过18世纪末贝克曼的《发明史》,汇集到1841年麦凯的《异常流行幻象》中。麦凯的章节在20世纪的金融教科书和网站上不断被复制。下面,我们将把其中的主要说法与史料进行核对。
“一个球茎能买一栋房子。”戈德加确定的最高价格约为5000荷兰盾,相当于一栋设备齐全的房子。一份以4600荷兰盾外加一辆新马车和两匹马出售一个“永远的奥古斯都”球茎的合同,记录在公证人档案中,麦凯也报道了此事。然而,那只是顶峰时期,花费超过300荷兰盾的只有37人。
“一个水手把球茎当作洋葱和鲱鱼一起吃了。”麦凯引用了布兰维尔的游记,但把球茎误认为洋葱的故事是克卢修斯讲述的一个古老轶事,关于1570年左右安特卫普的一位商人,并非1637年的事件。
“小麦2拉斯特、黑麦4拉斯特、4头牛、8头猪、12只羊、2大桶葡萄酒、4大桶啤酒、2吨黄油、1000磅奶酪、一张床、一套衣服、一个银杯,总计2500荷兰盾。”麦凯引用蒙廷的说法,写道这是为了一颗“总督”郁金香球茎而支付的代价。然而,这份清单是1636年一本名为《愚行的清晰揭示》的小册子中举的例子,用以说明“一朵花的价钱能买到这么多东西”,并非一笔实际成交的交易。后来的讲述者将其与“总督”郁金香的交易联系了起来。
“从扫烟囱的到贵族,人人都参与了。”1637年的一首讽刺歌曲列举了约80种职业。克雷拉赫指出,作者本人不可能证实这一点。麦凯的“水手、仆人、女佣、扫烟囱的、卖旧衣服的”正是这首歌的延续。文件中可以确认的大买家是商人和熟练工匠,他们中的许多人通过家庭、教派或邻里关系联系在一起。
“破产者投河自尽。”戈德加在破产记录中没有发现可以明确认定为由郁金香引起的破产者。有文件记载的损失案例是画家扬·凡·戈延,他于1637年1月27日和2月4日承诺交付价值约900荷兰盾的球茎和两幅画,到1641年仍未付清。他还从事房屋投机,并于1656年破产去世。
“荷兰经济遭受重创,多年才得以恢复。”麦凯如此总结。然而,1637年3月17日,一笔价值11700荷兰盾的球茎买卖以分三期付款的方式通过公证契约达成,表明球茎并未变得一文不值。克雷拉赫记录了恢复的速度,加伯指出同时代的史书将这一时期视为黄金时代,而戈德加则得出结论,荷兰经济并未受到影响。
“同一个球茎一天内被转卖10次。”克雷拉赫也沿用了这种说法,但没有注明出处。戈德加没有发现超过五个人的交易链。
首先,当时的人们称这一事件为“风中交易”,并咏唱崩盘为“花神之死”。“泡沫”一词是后代才开始使用的。
“一个水手吃了一个球茎”
无证据来源:约1570年的经典轶事(克卢修斯)→ 麦凯
Ernst Heinrich Krelage 1942 Anne Goldgar— The Conversation 2018
为了一颗球茎,支付了小麦、牛、猪、羊、葡萄酒、一张床和一只银杯(总计 2,500 荷兰盾)。
无证据来源:1636 年小册子《Clare ontdeckingh》中的示例 → 后人将其转录为交易 → Mackay
与当今的联系
这一事件流传至今的,与其说是价格记录,不如说是故事的建构方式。作为讽刺而写的夸张被当作历史转录,载入教科书,并被流传了 400 年。回到史料,参与者的人数、损失的范围以及法律的应对,都比传说中的要小,也更具体。
在机制方面,有三点为解读现代市场提供了线索:不需要实物支持的合约形式(卖空)、无人核实卖方持股的交易场所以及将付款推迟到交割的延迟结算,这导致损失停留在账面上。与其关注价格本身的高低,不如观察这些结构存在于何处,这在选择比较对象时更有帮助。
比较的局限性
郁金香狂热作为“泡沫的代名词”,在任何市场飙升时都会被提及。然而,与这一事件的可比之处,仅限于故事的建构方式以及通过记录来统计参与者阶层的方法。银行、国家财政和结算网络均未参与其中,也几乎没有信贷或杠杆(即利用借贷持有比自有资金更大的资产)的记录。若将其与系统性金融危机或与国家债务挂钩的纸币实验相提并论,则只有表面的相似之处会凸显出来。
关于1840年代的英国铁路股票,有研究根据投资者名单驳斥了“天真投资者”的形象,这在方法上与本案例形成对照。约翰·劳的体系发生在同一时期的17世纪和18世纪的低地国家和法国,其相似之处在于合同和股票获得了脱离其实质的价值,而其不同之处在于它发生在国家的核心。在任何情况下,都有必要列出相似点和不同点,并避免将它们等同起来。
- 型
- 狂热/泡沫
- 机制
- 新叙事、预期、价格→信用→价格反馈、杠杆、信息不透明
- 问题
- 是什么推高了价格?/ 有什么无法确认?/ 与过去的比较在多大程度上成立?
在 NOMISMA 屏幕上阅读:/rekishi/jiken/tulipmania-1636
至此的要点
- 大多数合约都是纸面上的,损失也停留在账面上。花费超过 300 荷兰盾的人有 37 人。
- 市和省的处理程序按以下顺序进行:建议作废 → 中止合约 → 当事人之间清算 (5-10%) → 3.5% 的固定解约费(1638 年 5 月)。
- 崩盘后,球茎并未变得一文不值(1637 年 3 月 17 日有 11,700 荷兰盾的交易),也未发生全面的金融崩溃。
- 关于这是否是一场泡沫,研究人员意见不一。加伯、汤普森和戈德加根据相同的史料得出了不同的结论。
三点总结
- 发生了什么
- 1637 年 2 月,在酒馆签订的郁金香球茎期货合约价格暴跌,交易本身也随之停止。
- 为什么会蔓延
- 付款要等到春天交货时才进行,酒馆里堆积的只有纸上的承诺。
- 如何影响到日常生活
- 国家经济没有崩溃,损失主要停留在账面上。有文件记载花费超过 300 盾的人有 37 人。
采用相同机制的下一个故事:第 3 章“约翰·劳和密西西比体系” — 在这两个事件中,“新叙事、预期、价格→信贷→价格反馈、杠杆”都发挥了作用。
定位词 — 类型、机制、问题、四步法
当您想比较阅读不同事件时所用的术语,已总结在四张图表中。阅读正文无需记住它们。
用于排列事件的术语分为三个层次。六种类型。二十二种机制。十二个问题。类型指“这是哪种事件”,机制指“金钱和信贷如何流动”,问题指“这个事件回答了什么问题”。阅读完一个事件后,请用这三个层次确定其位置,并尝试用四个步骤写下它与下一个事件的相同和不同之处。这些术语作为 NOMISMA 事件词汇在一个地方统一确定,增加新术语时会先修改该处。
至此的要点
- “类型”是“这是哪种事件”,“机制”是“资金和信用如何运作”,“问题”是“这个事件回答了什么问题”。
- 比较时分四步。无法写出“局限”这一项的比较,即使在内部也不会采用。
免费试读的范围到此为止
此后的Kipper und Wipper 1619–23, 约翰·劳与密西西比体系, 鉄道狂時代, 一九〇七年恐慌, 日本资产泡沫 1980年代, 麦道夫事件, 世界金融危機 二〇〇七〜〇九, 滑铁卢的谣言 1815/1846, 存款冻结与新日元切换 一九四六年, 昭和金融恐慌 一九二七, 同样的问题,换一副面孔卷土重来, 亲自核实案例面向已购买的用户(卷末资料亦同)。
已购买的用户请登录后阅读。