银行与信用的历史
从记账桌到最后贷款人
资料照片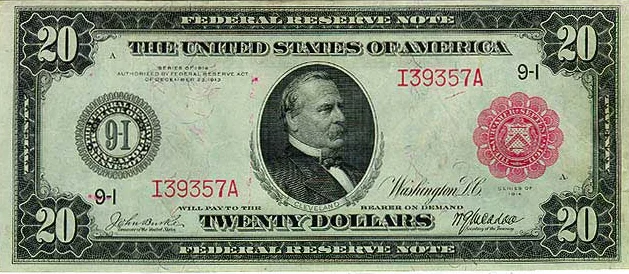
20美元联邦储备券,1914年系列。肖像是克利夫兰。“AUTHORIZED BY FEDERAL RESERVE ACT OF DECEMBER 23 1913”——票面亲自镌刻着自己的法律依据。一个曾两次建立又两次埋葬中央银行的国家,在第三次尝试中终于拥有的“最后贷款人”之子。国家信用创造货币的机制——这一册的主题,由这一张纸币所体现。
出处:公有领域(实物台账 联邦准备券20美元(1914年系列))
是谁支撑了
与陌生人之间的交易?
3分钟了解本册
- 信用是指由某人承担确认和担保。您自己省去的确认步骤并没有消失,而是转移给了别人——当承担方停止确认,或无力支付时,信用就会崩溃。
- 承担者形成了一个阶梯——交易所、银行、银行券、中央银行。阶梯越高,交易就越快、越便宜、覆盖范围越广。
- 当国王的名字成为钱币类型的名称时,货币就成了一种制度——即使个人更替也能延续下去的东西,就叫做制度。
- 银行是桌子(banco),破产是破碎的桌子(banca rotta)。这些词的词源包含了早期银行业的所有工具。
- 阿姆斯特丹银行没有发行纸币。它的发明是通过账簿进行结算——而且账簿比实物更受信任。
- 银行挤兑并非由非理性行为引发。正是因为每个人的行为都是正确的,所以才无法停止——这就是道德无法阻止它的原因。
- 国债和中央银行是作为双胞胎诞生的(1694年,英格兰银行)。中央银行并非作为物价的守护者,而是作为国家债务的容器而诞生。
- 美国曾两次建立中央银行,又两次扼杀它。第三次是“将恐惧本身构建成体系”的十二家银行的联邦——制度的形态,镌刻着那个国家恐惧的历史。
- 制度的存在与其功能的发挥是两回事。最后的贷款人不是一栋建筑或一部法律,而是建立在危机来临之晨“采取行动”的决断和可信的言辞之上。
目次
调查成本超过利润
请想象一个没有信用的世界里的交易。每次交易,你都要调查对方。他是谁?有资产吗?声誉如何?能拿到抵押品吗?做完这些,才终于卖出。
如果每次都这样做,就无法与远方的伙伴做生意。因为调查成本会超过利润。
信用的机制,是通过让某人代为承担这种调查工作和无法支付时的担保而成立的。所谓信用,就是指通过某人承担确认和担保,从而可以与不认识的对手进行交易的状态。由这种代为承担的机制层层累积起来的阶梯——这便是本书的主题。
首先,我写下这门课程中最重要的一句话。⚠ 无论在哪个层级,核查的工作都不会消失,只是被转移了。当承担方停止确认,或者无力支付时,信用就会崩溃。这个结构至今没有改变。
本书共八章,我们将一阶一阶地登上“代为支付”的阶梯。前半部分(第 1-4 章)是机制的诞生——交易所、标准便士、书桌与簿记、账簿结算。后半部分(第 5-8 章)是机制的考验——挤兑、守护者的诞生、守护者之死,以及“虽在却不动”的冬天。
是谁支撑了与陌生人之间的交易?
承担的阶梯——从交易所到中央银行
- 信用的机制由四个阶段累积而成——交易所、银行、银行券、中央银行。
- 每个阶段的原理都相同:代为承担调查工作。
- 1531年的安特卫普交易所并非“世界首个证券交易所”——当时股票还不存在。
没有信用的交易有五个麻烦:了解对方、核实资产、打听声誉、获取抵押品,然后才终于卖出。信用的机制消除了中间的麻烦。
第一阶段的实景——1531年,安特卫普
不断扩张的商业需要专门的建筑。1531年,安特卫普建立了一座永久性的交易所。据说其献词是——为所有国家、所有语言的商人所用。尽管献词的措辞存在不同说法,但其精神是明确的。
这里交易的是商品、汇票和公债。甚至给君主的贷款利率也是在这座建筑里决定的。到了16世纪中叶,该市人口超过10万,据说居住着1万名外国商人,成为阿尔卑斯山以北最大的城市之一。
⚠ 请注意,有些书将此地称为“世界上第一个证券交易所”,但当时股票还不存在。股份公司诞生于1602年。越是著名的名称,越有必要核实其内容(第1号的作法)。
至今为止的要点
- 信用的机制=接管调查工作。其阶段是:交易所→银行→银行券→中央银行
- 1531年安特卫普:商品、汇票、公债。给君主的贷款利率也在这里决定。
- 不是“世界上第一个证券交易所”。它比股票的诞生(1602年)早了70年。
免费试读的范围到此为止
此后的当名字固定下来,就成了制度。, 桌子的记忆——Banco和Banca Rotta, 账本胜于实物——阿姆斯特丹的静默发明, 挤兑,是正确判断的集合所引发的。, 战争催生的守护者——国债与中央银行是双胞胎, 被两次扼杀的中央银行——美国的120年, 存在与运作 — 最后贷款人, 你手中的这枚钱币,是站在谁的研究之上?, 信用的极限案例面向已购买的用户(卷末资料亦同)。
已购买的用户请登录后阅读。